Fortführungsprognose und Überschuldungsprüfung nach IDW S 11
Wir prüfen Ihre Überschuldung nach IDW S 11, erstellen die Fortführungsprognose mit 12-Monats-Liquiditätsplan und dokumentieren das Ergebnis so, dass Sie als Geschäftsführer Antragspflicht und Haftung kennen.
 Bereits über 180 Mandanten beraten

Wobei unterstützen wir Sie bei der Fortführungsprognose?
- Überschuldungsstatus zu Liquidationswerten
- Liquiditätsplanung über zwölf Monate
- Fortbestehensprognose nach IDW S 11
- Integrierte Ergebnis-, Bilanz- und Finanzplanung
- Dokumentation für Geschäftsführung und Gesellschafter
- Monatliche Überprüfung der Prognoseannahmen
Ihre Ansprechpartner für die Fortführungsprognose
Für Ihre Fortführungsprognose sprechen Sie direkt mit den Partnern, die das Mandat führen und mit Ihnen als Geschäftsführer die Annahmen durchgehen.
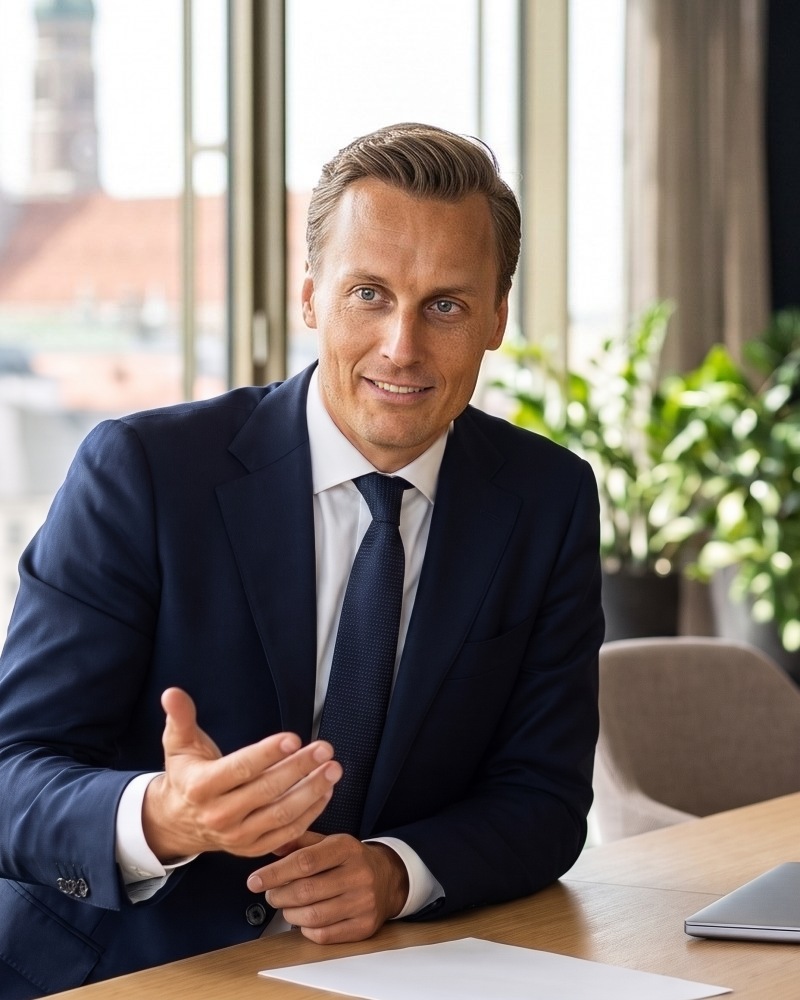
Gerrit S. Furch, M.A., LL.M.
Geschäftsführender GesellschafterVerantwortet die Mandate der Restrukturierungs- und Insolvenzberatung und behandelt jede Anfrage persönlich und streng vertraulich.
Er studierte an der EBS European Business School, der Frankfurt School of Finance & Management, der American University of Paris (AUP) und der Goethe-Universität Frankfurt. Internationale Erfahrung sammelte er in den USA, in China und in Frankreich.
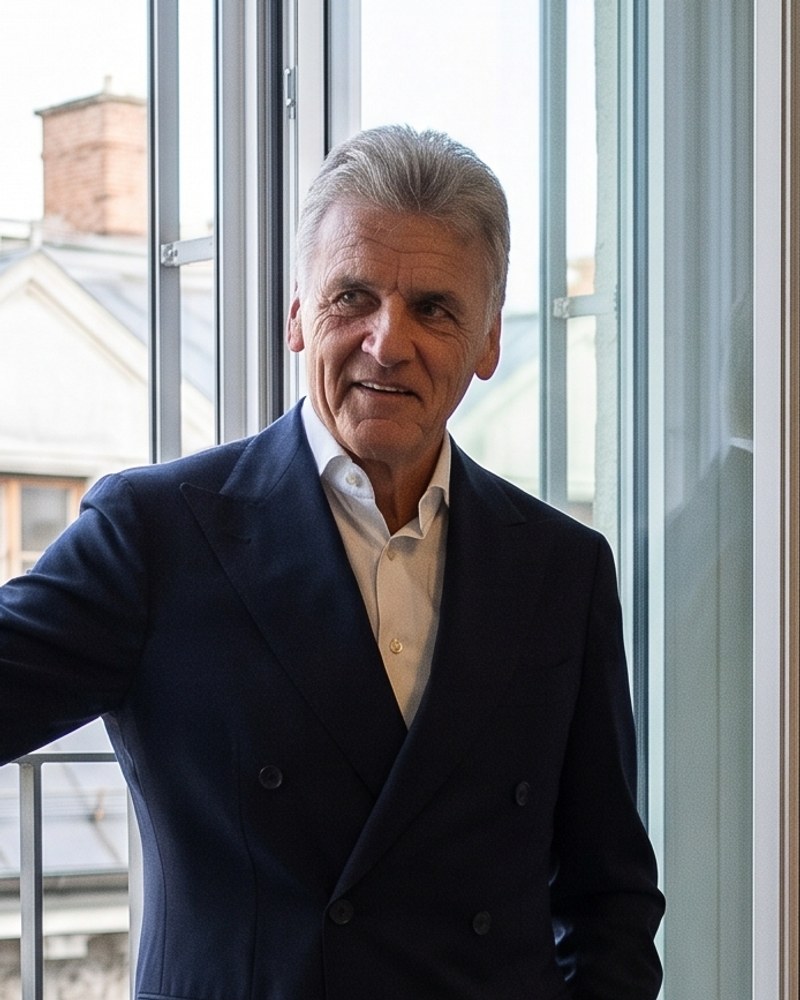
Dr. Volker Furch
Gesellschafter und BeiratBegleitet Unternehmer und Gesellschafter bei wirtschaftlichen Konflikten, in der Mediation und in schwierigen Verhandlungen.
Er studierte Betriebswirtschaftslehre in Mannheim und Heidelberg und promovierte in Finanzwesen und Volkswirtschaftslehre. Danach war er unter anderem Vorstand bei Wüstenrot und führte als Unternehmer ein Unternehmen mit über 100 Beschäftigten.
Wann brauchen Sie eine Fortführungsprognose?
Sobald Zweifel an der Fortführung bestehen, müssen Sie als Geschäftsführer die Lage prüfen und schriftlich festhalten. Diese vier Anlässe sind typisch.
Lage einschätzen lassenNegatives Eigenkapital
Ihr Jahresabschluss weist einen nicht durch Eigenkapital gedeckten Fehlbetrag aus. Damit müssen Sie prüfen, ob eine insolvenzrechtliche Überschuldung vorliegt, und die Fortführungsprognose schriftlich belegen, bevor Sie weiter Zahlungen leisten.
Zahlungen ohne Klarheit
Sie leisten als Geschäftsführer weiter Zahlungen, ohne zu wissen, ob die Gesellschaft überschuldet ist. Stellt sich das später heraus, haften Sie nach § 15b InsO persönlich. Eine dokumentierte Prognose belegt, dass Sie sorgfältig geprüft haben.
Hälftiger Kapitalverlust
Die Hälfte des Stammkapitals ist aufgezehrt, und Sie müssen nach dem GmbH-Gesetz unverzüglich die Gesellschafterversammlung einberufen. Ihre Gesellschafter erwarten dort eine fundierte Aussage, ob und wie das Unternehmen weiterlaufen kann.
Auslaufende Finanzierung
Eine Kreditlinie endet in den nächsten zwölf Monaten, und die Anschlussfinanzierung ist offen. Damit fehlt Ihrer Prognose die wichtigste Annahme, und Sie müssen belegen, wie die Zahlungsfähigkeit über den gesamten Zeitraum gesichert bleibt.
Wie erstellen wir Ihre Fortführungsprognose nach IDW S 11?
Fünf Schritte vom Überschuldungsstatus zur dokumentierten Prognose, auf die sich Geschäftsführer berufen können.
Erste Einschätzung
Wir sichten Jahresabschluss und aktuelle Zahlen und schätzen das Risiko einer Überschuldung ein. Sie erfahren sofort, welche Fristen ab jetzt für Sie als Geschäftsführer gelten.
Überschuldungsstatus
Wir stellen das Vermögen zu Liquidationswerten den Verbindlichkeiten gegenüber und prüfen, welche Gesellschafterdarlehen mit Rangrücktritt aus dem Status herausfallen.
Zahlungsfähigkeit
Eine monatliche Liquiditätsplanung über zwölf Monate zeigt, ob Ihr Unternehmen alle fälligen Zahlungen leisten kann. Jede Annahme hinterlegen wir mit Verträgen oder Belegen.
Prognose begründen
Wir verknüpfen Liquiditätsplan und Ergebnisplanung mit Ihren Maßnahmen zu einer schlüssigen Fortbestehensprognose und bewerten, ob die Fortführung überwiegend wahrscheinlich ist.
Prognose überwachen
Wir gleichen die Prognose monatlich mit den Ist-Zahlen ab. Weichen die Werte ab, aktualisieren wir die Dokumentation sofort, damit Ihre Entscheidungen jederzeit belegt bleiben.
Ratgeber zum Thema Fortführungsprognose
Aktuelle Beiträge zur Fortführungsprognose, zur Überschuldungsprüfung und zu den Pflichten der Geschäftsführer.
Alle Beiträge Gerrit S. FurchFortführungsprognose: Wer erstellt sie und wer haftet dafür?Wer erstellt die Fortführungsprognose und wer haftet dafür? GmbH-Geschäftsführer tragen die Verantwortung – auch wenn ein Berater beauftragt wird.Weiterlesen
 Gerrit S. FurchFortbestehensprognose: Wie sieht ein Beispiel für eine GmbH aus?Wie sieht eine rechtssichere Fortbestehensprognose für eine GmbH aus? Mit realem OLG-Beispiel, Mindestbestandteilen und Abgrenzung zur Fortführungsprognose.Weiterlesen
 Gerrit S. FurchIDW S 11: Fortbestehensprognose und Antragspflicht für GmbH-GeschäftsführerIDW S 11 regelt die Prüfung von Insolvenzgründen. Was GmbH-Geschäftsführer zur Fortbestehensprognose und den Fristen nach § 15a InsO wissen…Weiterlesen
 Gerrit S. FurchNegatives Eigenkapital: Wann schützt die Fortführungsprognose die GmbH?Negatives Eigenkapital bedeutet nicht automatisch Insolvenz. Wann die positive Fortbestehensprognose nach § 19 InsO die GmbH schützt und wann nicht.Weiterlesen
Häufige Fragen zum Thema Fortführungsprognose
Weitere Fragen zur Fortführungsprognose und zu Ihrer Verantwortung als Geschäftsführer beantworten wir im kostenlosen Erstgespräch.
Beratungstermin buchenWas versteht man unter Fortführungsprognose?
Eine Fortführungsprognose ist die dokumentierte Einschätzung, ob ein Unternehmen in den nächsten zwölf Monaten mit überwiegender Wahrscheinlichkeit zahlungsfähig bleibt. Fällt sie positiv aus, liegt nach § 19 Abs. 2 InsO trotz bilanzieller Überschuldung keine Insolvenzreife vor.
Was ist eine Fortführungsprognose?
Die Fortführungsprognose beantwortet, ob ein Unternehmen in den nächsten zwölf Monaten mit überwiegender Wahrscheinlichkeit zahlungsfähig bleibt. Fällt sie positiv aus, liegt trotz rechnerischer Überschuldung keine Überschuldung im Sinne von § 19 InsO vor. Der Standard IDW S 11 beschreibt, wie die Prüfung methodisch abläuft.
Was unterscheidet Fortführungsprognose und Fortbestehensprognose?
Im Alltag werden beide Begriffe oft gleichbedeutend verwendet. Fachlich meint die Fortbestehensprognose die insolvenzrechtliche Prognose nach § 19 InsO, die Fortführungsprognose häufig die handelsrechtliche Annahme der Unternehmensfortführung im Jahresabschluss. Beide stützen sich auf dieselbe Planung und folgen unterschiedlichen Maßstäben.
Wie lang ist der Prognosezeitraum bei Überschuldung?
Für die Prüfung der Überschuldung gilt ein Prognosezeitraum von zwölf Monaten. Bei der drohenden Zahlungsunfähigkeit nach § 18 InsO sind es in aller Regel 24 Monate. Wir planen deshalb meist über beide Zeiträume, damit Sie auch Ihre Optionen nach StaRUG kennen.
Wer haftet für eine fehlerhafte Fortführungsprognose?
Die Verantwortung für die Beurteilung der Insolvenzreife liegt bei der Geschäftsführung. Sie darf sich auf den Rat eines fachkundigen Dritten stützen, wenn sie ihn vollständig informiert und das Ergebnis selbst plausibel nachvollzieht. Die rechtliche Einordnung übernehmen Fachanwälte aus unserem Netzwerk.
Was passiert bei einer negativen Fortführungsprognose?
Ist die Prognose negativ und deckt das Vermögen die Schulden nicht, liegt Überschuldung vor. Dann müssen Sie spätestens sechs Wochen nach deren Eintritt Insolvenzantrag stellen, sofern die Überschuldung bis dahin nicht beseitigt ist. Wir prüfen mit Ihnen sofort, ob ein Rangrücktritt oder frisches Kapital die Überschuldung noch beseitigt.
Wie oft muss die Fortführungsprognose aktualisiert werden?
Eine Fortführungsprognose verliert ihre Aussagekraft, sobald sich wesentliche Annahmen ändern. In der Krise empfiehlt sich eine monatliche Überprüfung anhand der Ist-Zahlen. Bei Ereignissen wie dem Verlust eines Großkunden oder einer Kreditkündigung aktualisieren wir die Prognose sofort.
Wie schützt eine dokumentierte Prognose den Geschäftsführer persönlich?
Wird später eine Überschuldung festgestellt, müssen Sie darlegen, dass Sie die Lage zum damaligen Zeitpunkt sorgfältig geprüft haben. Eine zeitnah erstellte Prognose mit nachvollziehbaren Annahmen ist dafür Ihr wichtigster Beleg gegen Ansprüche aus § 15b InsO und gegen den Vorwurf der Insolvenzverschleppung.