Zahlungsunfähigkeit und Überschuldung prüfen lassen
Wir erstellen Liquiditätsstatus und Finanzplan, prüfen Zahlungsunfähigkeit und Überschuldung nach §§ 17 bis 19 InsO und dokumentieren das Ergebnis so, dass Sie als Geschäftsführer Ihr Haftungsrisiko kennen.
Wobei unterstützen wir Sie bei der Prüfung der Insolvenzreife?
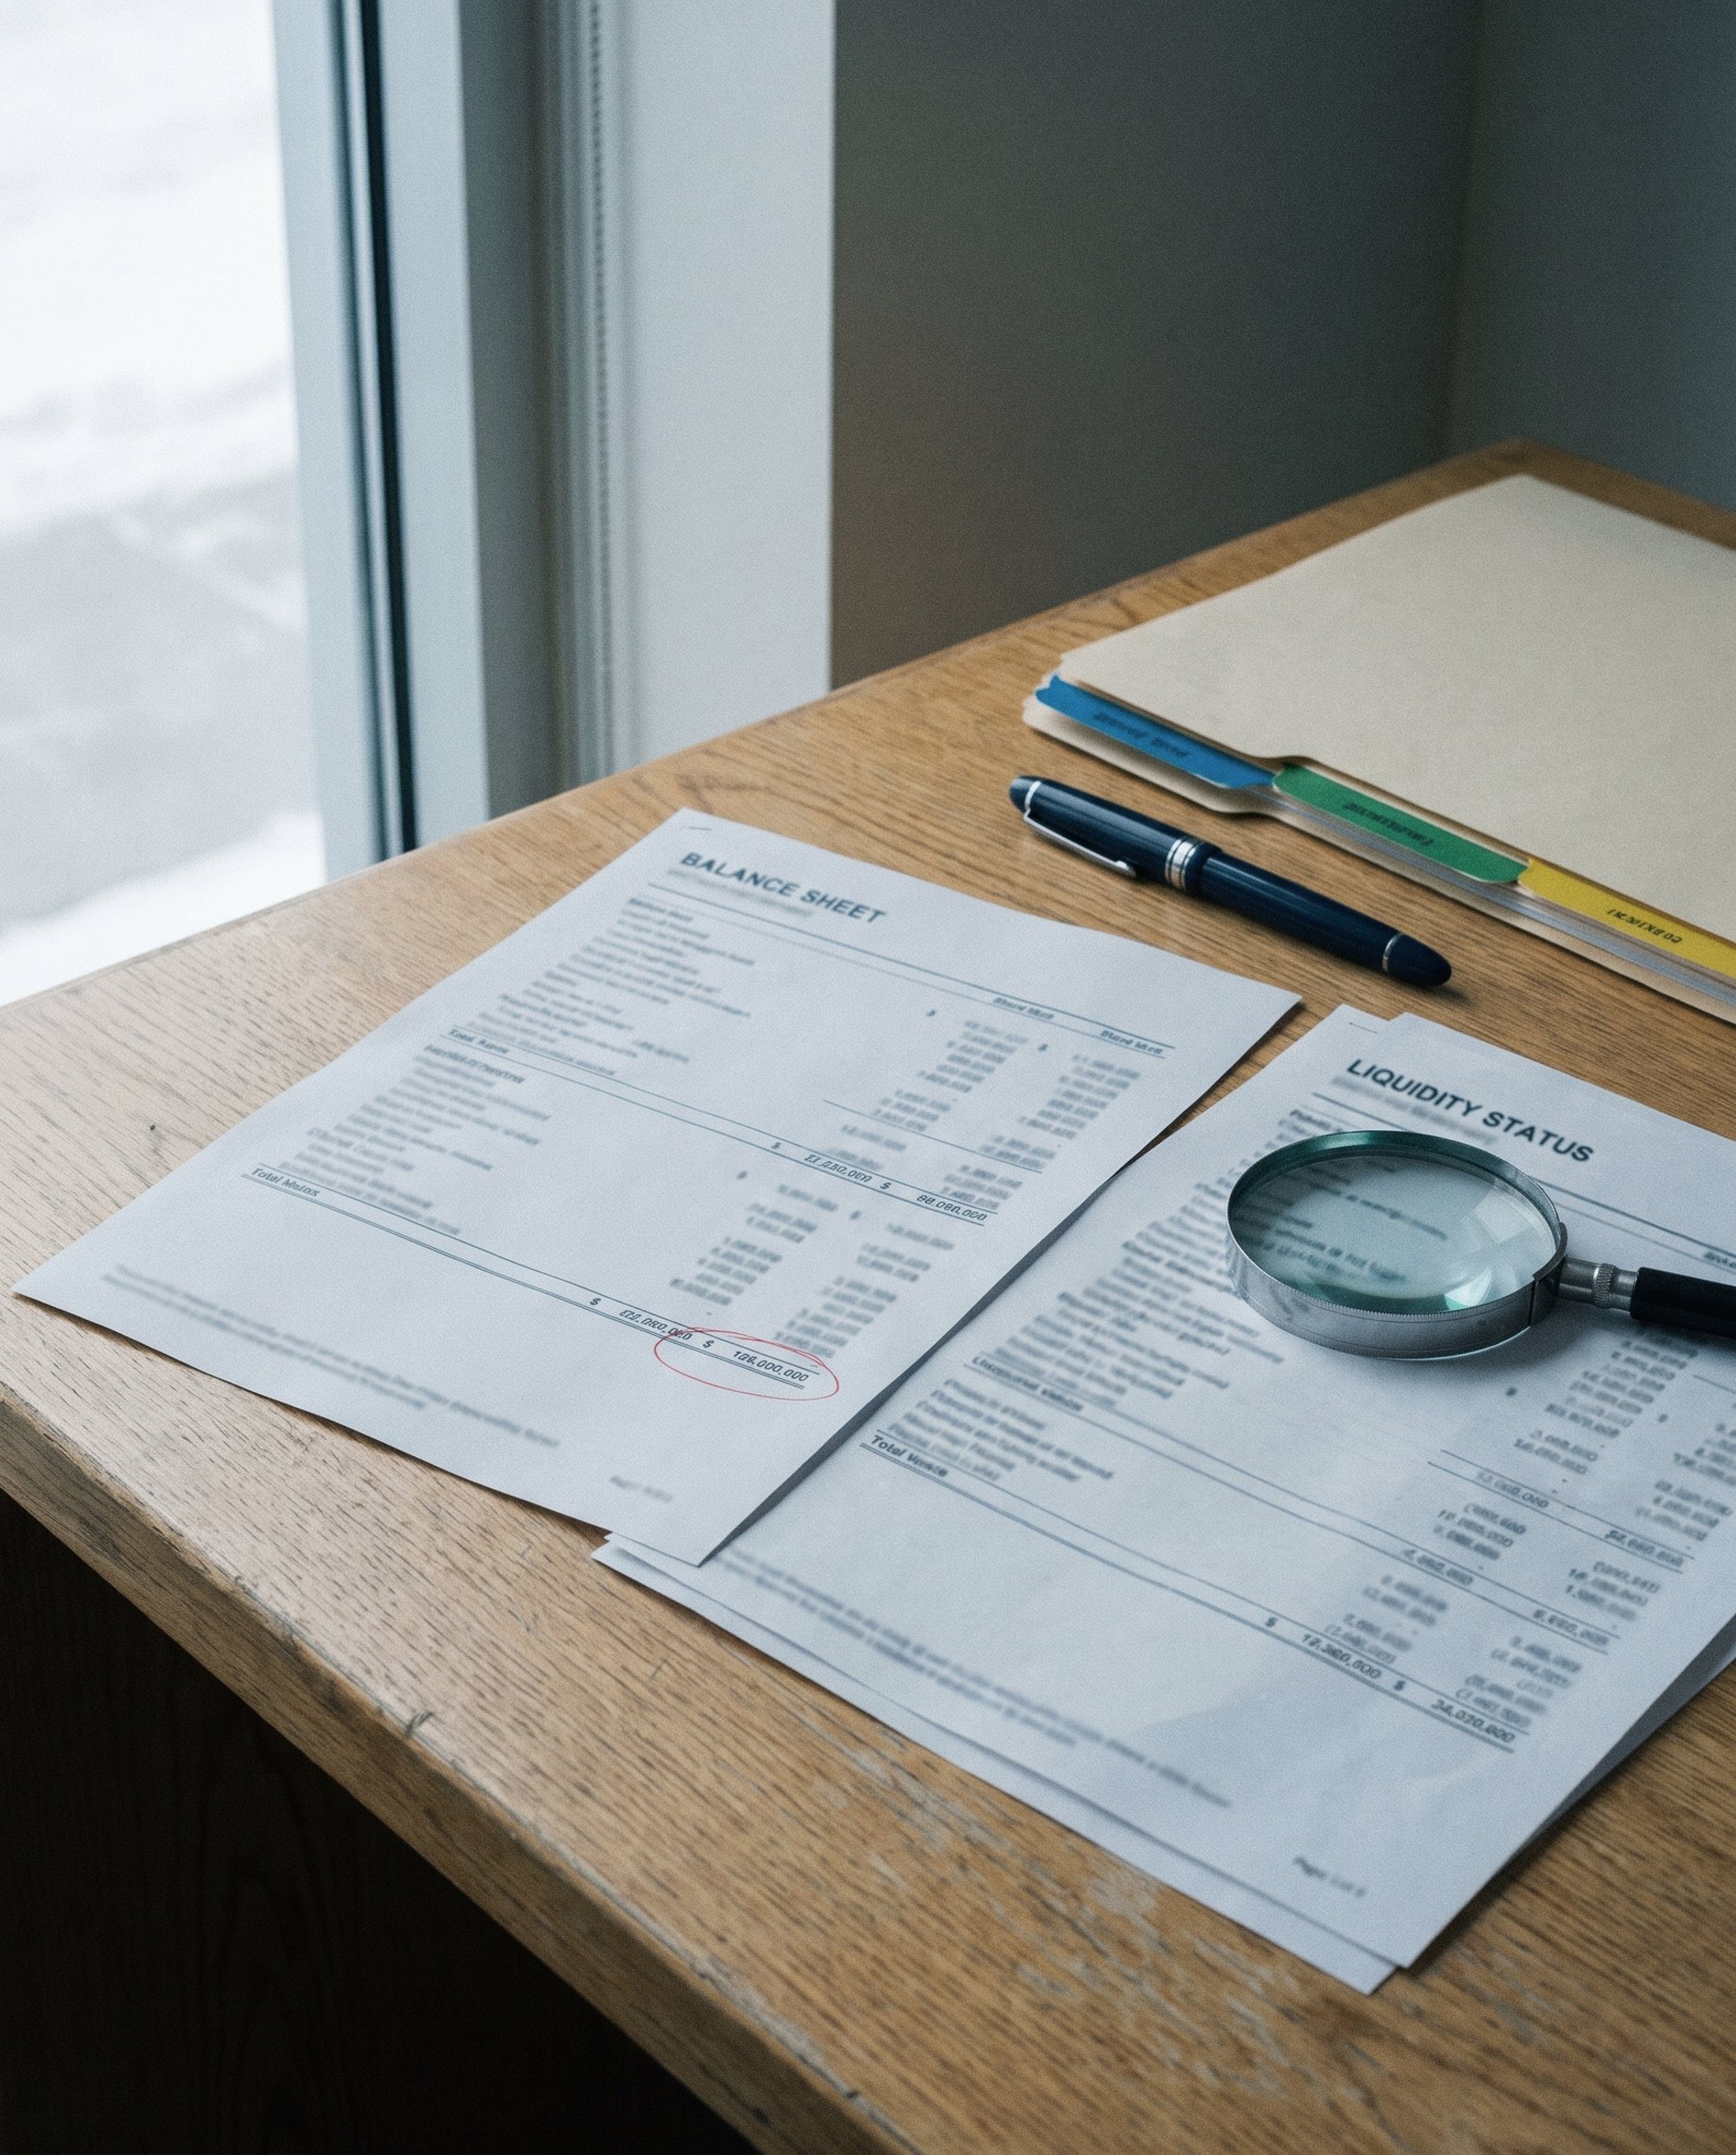
- Liquiditätsstatus und Liquiditätsbilanz nach § 17 InsO
- Finanzplan über drei Wochen zur Deckungslücke
- Prognose über 24 Monate zur drohenden Zahlungsunfähigkeit
- Überschuldungsstatus mit Fortführungsprognose
- Zahlungsdokumentation gegen Haftung nach § 15b InsO
- Prüfbericht nach IDW S 11 für Geschäftsleitung und Bank
Ihre Ansprechpartner für die Prüfung der Insolvenzreife
Als Geschäftsführer oder Gesellschafter sprechen Sie direkt mit den Partnern, die das Mandat führen und das Ergebnis der Prüfung mit Ihnen besprechen.
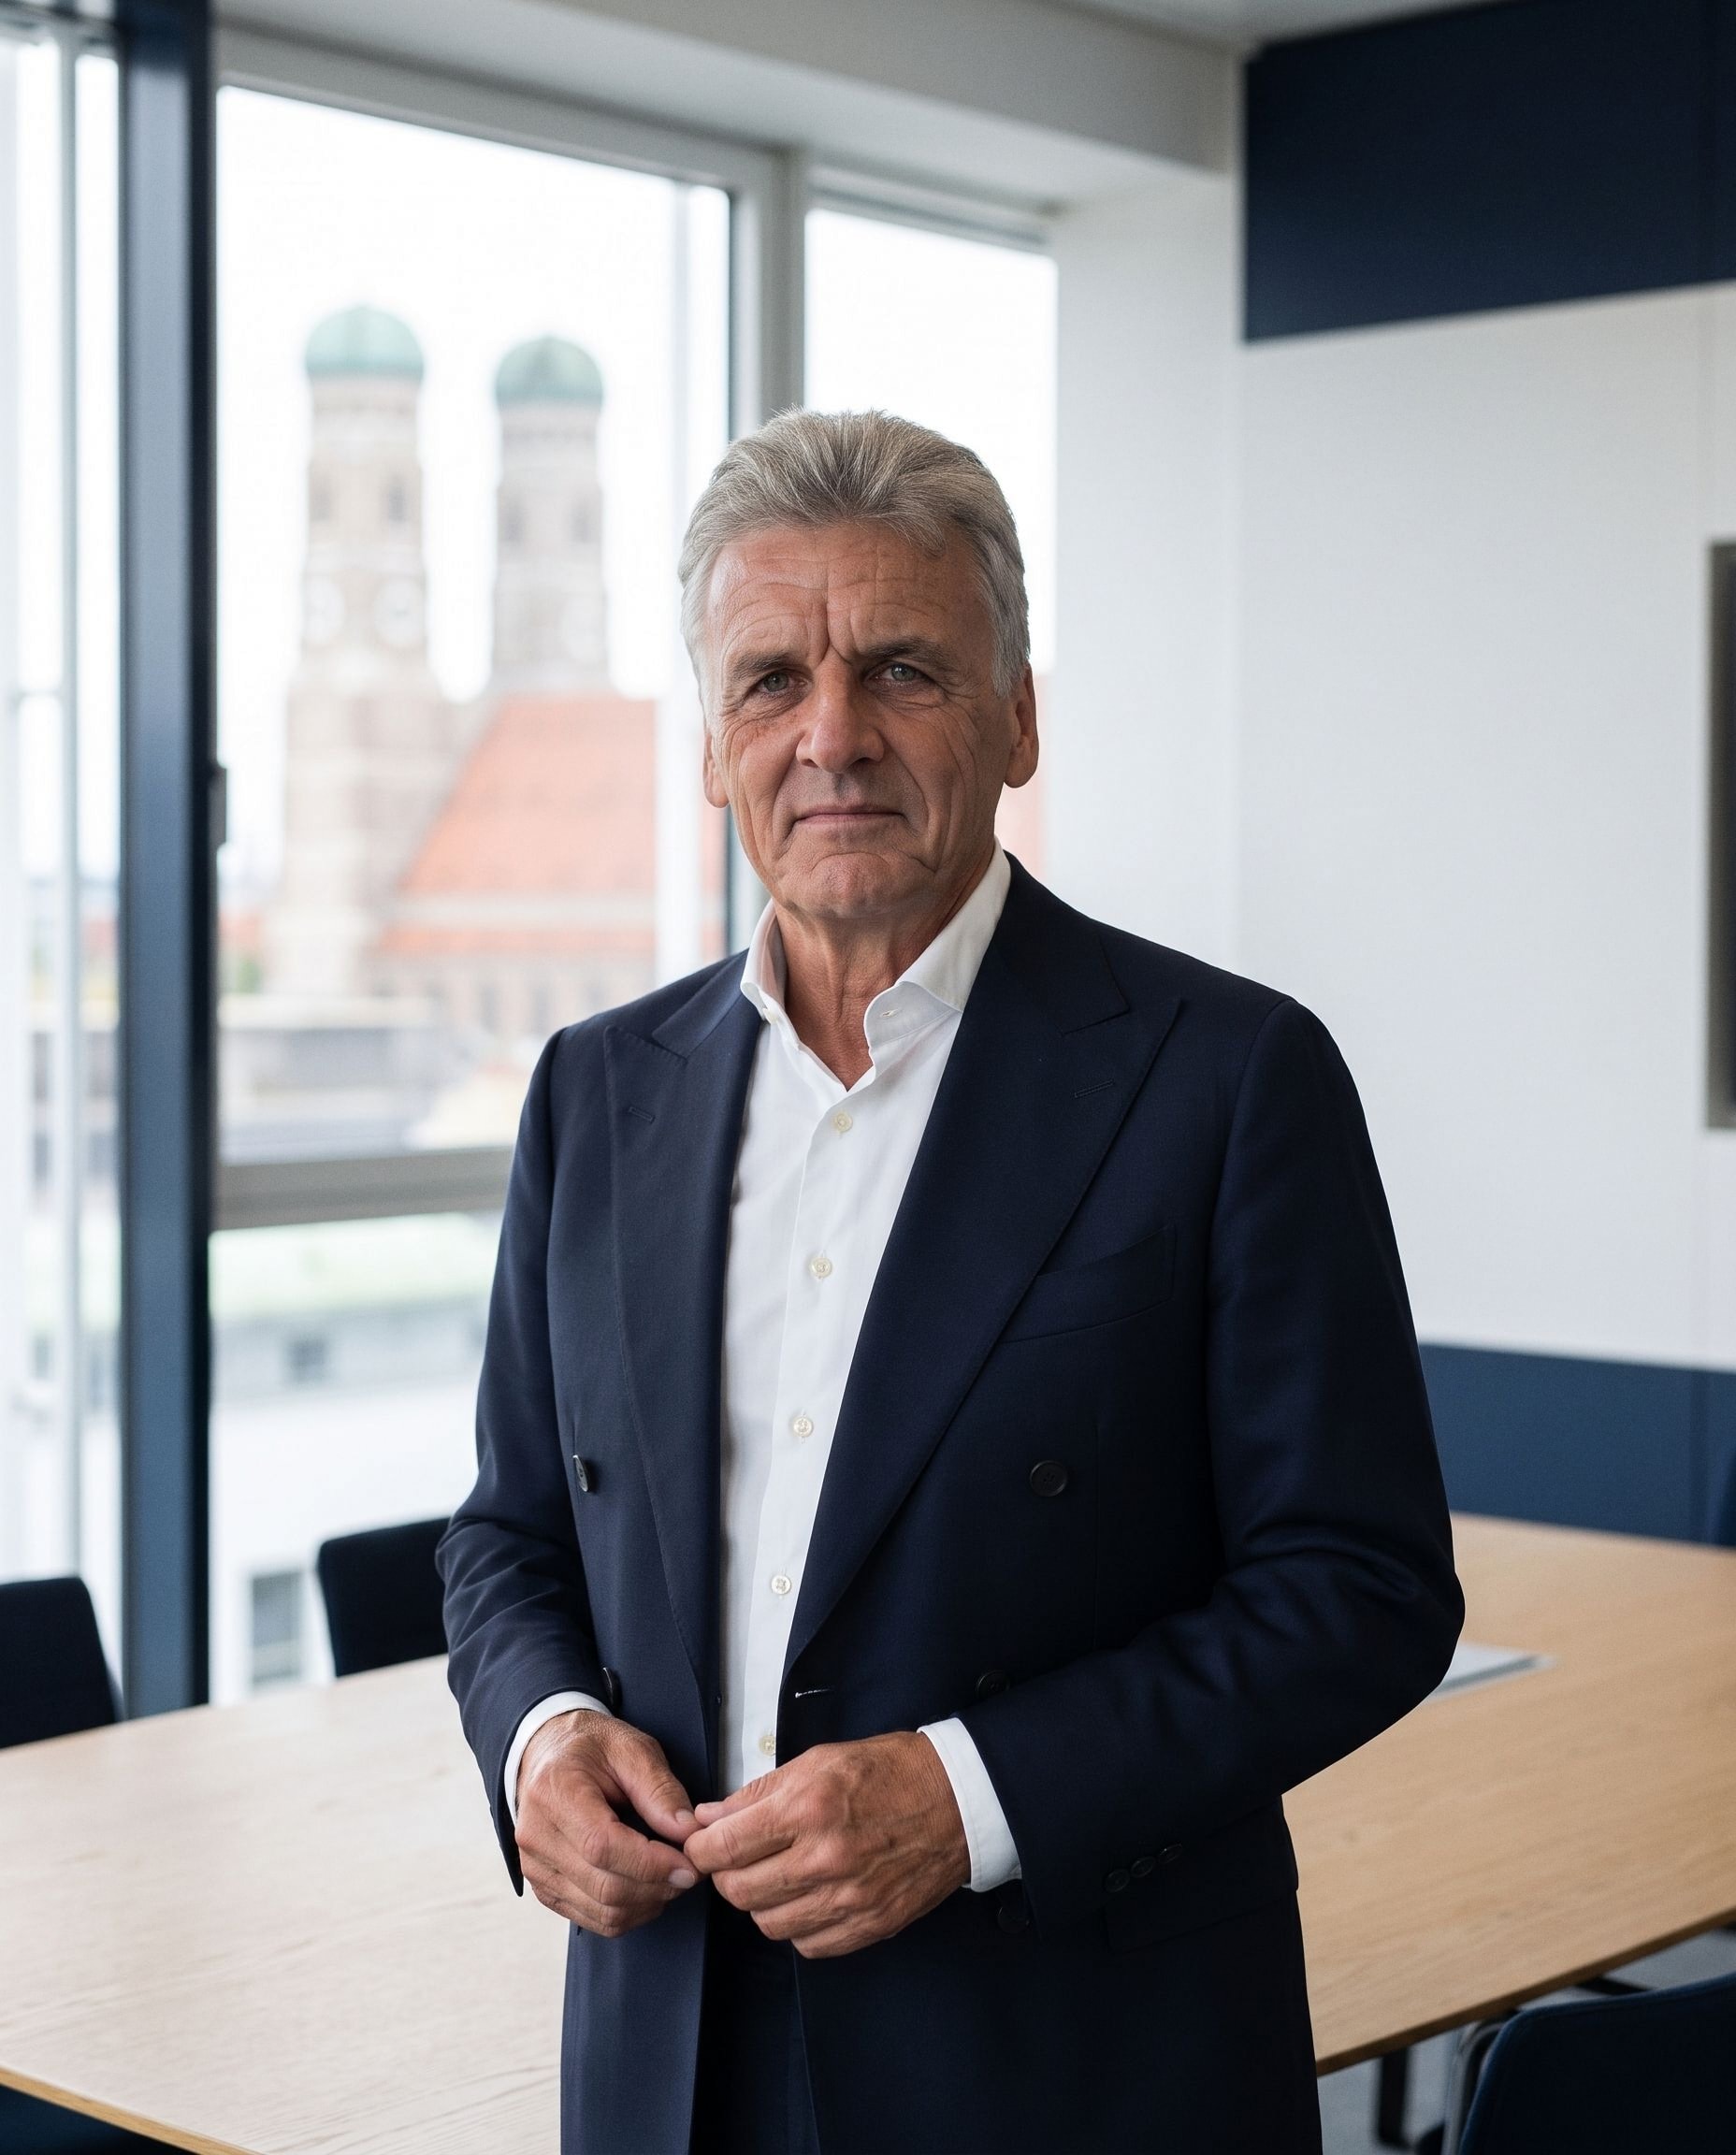
Gerrit S. Furch, M.A., LL.M.
Geschäftsführender GesellschafterVerantwortet die Mandate der Restrukturierungs- und Insolvenzberatung und behandelt jede Anfrage persönlich und streng vertraulich.
Er studierte an der EBS European Business School, der Frankfurt School of Finance & Management, der American University of Paris (AUP) und der Goethe-Universität Frankfurt. Internationale Erfahrung sammelte er in den USA, in China und in Frankreich.
Dr. Volker Furch
Gesellschafter und BeiratBegleitet Unternehmer und Gesellschafter bei wirtschaftlichen Konflikten, in der Mediation und in schwierigen Verhandlungen.
Er studierte Betriebswirtschaftslehre in Mannheim und Heidelberg und promovierte in Finanzwesen und Volkswirtschaftslehre. Danach war er unter anderem Vorstand bei Wüstenrot und führte als Unternehmer ein Unternehmen mit über 100 Beschäftigten.
Wann sollten Sie die Insolvenzreife prüfen lassen?
Bei ersten Zweifeln an der Zahlungsfähigkeit müssen Geschäftsführer und Vorstände die Lage prüfen. Diese vier Signale verlangen sofortiges Handeln.
Lage einschätzen lassenDeckungslücke
Fällige Rechnungen bleiben liegen, weil Ihre verfügbaren Mittel nicht reichen. Beträgt die Lücke zehn Prozent oder mehr und lässt sie sich binnen drei Wochen nicht schließen, spricht die BGH-Rechtsprechung für Zahlungsunfähigkeit nach § 17 InsO.
Neuer Geschäftsführer
Sie haben mitten in der Krise die Geschäftsführung übernommen und tragen ab dem ersten Tag die Antragspflicht persönlich. Wir prüfen die Insolvenzreife zum Amtsantritt und dokumentieren Ihre Ausgangslage, damit Ihre Verantwortung abgegrenzt ist.
Rückstände bei Abgaben
Sozialversicherungsbeiträge oder Lohnsteuer zahlen Sie verspätet, und das Finanzamt kündigt Vollstreckung an. Gerichte werten Rückstände bei diesen Gläubigern als Indiz für eine Zahlungseinstellung. Sie brauchen jetzt einen Liquiditätsstatus.
Finanzierungswegfall
Ihre Bank kündigt eine Kreditlinie, oder ein Gesellschafter zieht seine Finanzierungszusage zurück. Wir prüfen, ob Ihre Mittel über 24 Monate tragen, und klären, ob eine drohende Zahlungsunfähigkeit nach § 18 InsO den Weg in das StaRUG öffnet.
Wie läuft die Prüfung der Insolvenzreife bei uns ab?
Unsere Prüfung in fünf Schritten, vom Liquiditätsstatus bis zur dokumentierten Entscheidung der Geschäftsleitung.
Erste Einschätzung
Wir sichten Kontostände, offene Posten und Kreditlinien und sagen Ihnen binnen 48 Stunden, ob ein akutes Antragsrisiko besteht und welche Zahlungen Sie bis zur Klärung zurückhalten.
Liquiditätsstatus
Wir stellen die fälligen Verbindlichkeiten den verfügbaren Mitteln gegenüber und rechnen den Finanzplan über drei Wochen. Danach steht fest, ob eine Deckungslücke nach § 17 InsO besteht.
Prognosen
Wir erstellen die Fortführungsprognose über zwölf Monate für § 19 InsO und die Liquiditätsvorschau über in aller Regel 24 Monate für die drohende Zahlungsunfähigkeit nach § 18 InsO.
Überschuldungsstatus
Fällt die Fortführungsprognose negativ aus, bewerten wir Vermögen und Schulden zu Liquidationswerten und prüfen, ob Rangrücktritte oder Patronate die Überschuldung beseitigen.
Bericht und Beschluss
Sie erhalten einen schriftlichen Bericht nach IDW S 11. Gemeinsam mit Ihren Fachanwälten entscheiden Sie über Sanierungsweg oder Insolvenzantrag und halten die Gründe schriftlich fest.
Ratgeber zum Thema Prüfung der Insolvenzreife
Aktuelle Beiträge zur Prüfung von Zahlungsunfähigkeit und Überschuldung und zu den Antragspflichten der Geschäftsführer.
Alle Beiträge Gerrit S. FurchInsolvenzgründe im Überblick: Wann liegt Insolvenzreife vor?Wann Insolvenzreife eintritt, was Geschäftsführer bei drohender Zahlungsunfähigkeit oder Überschuldung tun müssen und wie sie sich vor Haftung schützen.Weiterlesen
 Gerrit S. FurchInsolvenzantragspflicht: Welche Fristen jeder Geschäftsführer kennen mussInsolvenzantragspflicht nach § 15a InsO: Welche Fristen bei Zahlungsunfähigkeit und Überschuldung gelten und wie Geschäftsführer sie sicher einhalten.Weiterlesen
 Gerrit S. FurchZahlungen nach Insolvenzreife: Haftungsfalle § 15b InsO§ 15b InsO regelt seit 2021 das Zahlungsverbot bei Insolvenzreife. Was Geschäftsführer über Haftung, Fristen und Ausnahmen wissen müssen.Weiterlesen
 Gerrit S. FurchÜberschuldung vs. Zahlungsunfähigkeit: Was ist der Unterschied?Überschuldung und Zahlungsunfähigkeit im Vergleich: Definitionen nach § 17 und § 19 InsO, Fristen der Antragspflicht und was Geschäftsführer wissen…Weiterlesen
Häufige Fragen zum Thema Prüfung der Insolvenzreife
Weitere Fragen zur Insolvenzreife und zu Ihrer persönlichen Haftung klären wir zügig im kostenlosen Erstgespräch.
Beratungstermin buchenWas versteht man unter Prüfung der Insolvenzreife?
Die Prüfung der Insolvenzreife klärt, ob ein Unternehmen zahlungsunfähig nach § 17 InsO oder überschuldet nach § 19 InsO ist. Sie hilft Geschäftsführern, die Antragsfrist nach § 15a InsO von drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung zu wahren.
Wann liegt Zahlungsunfähigkeit vor?
Zahlungsunfähig ist nach § 17 InsO, wer seine fälligen Zahlungspflichten nicht erfüllen kann, was in der Regel bei einer Zahlungseinstellung anzunehmen ist. Nach der Rechtsprechung des BGH liegt Zahlungsunfähigkeit regelmäßig vor, wenn eine Deckungslücke von zehn Prozent oder mehr länger als drei Wochen besteht.
Wann ist eine GmbH überschuldet?
Überschuldung nach § 19 InsO liegt vor, wenn das Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt und die Fortführung in den nächsten zwölf Monaten nicht überwiegend wahrscheinlich ist. Eine positive Fortführungsprognose schließt die Überschuldung aus, auch wenn die Bilanz ein negatives Eigenkapital zeigt.
Welche Fristen gelten für den Insolvenzantrag?
Nach § 15a InsO müssen Sie den Antrag ohne schuldhaftes Zögern stellen, spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung. Beide Fristen sind Höchstfristen, die Sie nur ausschöpfen dürfen, solange eine Sanierung ernsthaft erreichbar bleibt.
Was bedeutet drohende Zahlungsunfähigkeit?
Drohend zahlungsunfähig ist nach § 18 InsO, wer voraussichtlich nicht in der Lage sein wird, bestehende Zahlungspflichten bei Fälligkeit zu erfüllen, wobei der Prognosezeitraum in aller Regel 24 Monate beträgt. Eine Antragspflicht folgt daraus nicht, Sie können aber freiwillig Insolvenz beantragen oder das StaRUG nutzen.
Wofür haftet der Geschäftsführer nach § 15b InsO?
Nach Eintritt der Insolvenzreife darf die Geschäftsleitung nur noch Zahlungen leisten, die mit der Sorgfalt eines ordentlichen Geschäftsleiters vereinbar sind. Für andere Zahlungen haftet sie persönlich gegenüber der Gesellschaft. Wir dokumentieren die Zahlungsentscheidungen ab Prüfungsbeginn, die rechtliche Bewertung übernehmen Fachanwälte aus unserem Netzwerk.
Reicht die Einschätzung des Steuerberaters aus?
Ihr Steuerberater muss Sie nach § 102 StaRUG auf mögliche Insolvenzgründe hinweisen, die Prüfung selbst bleibt Pflicht der Geschäftsleitung. Ein Bericht nach IDW S 11 mit Liquiditätsstatus und Prognose belegt, dass Sie die Lage sorgfältig geprüft haben.
Welche Strafen drohen bei einem verspäteten Insolvenzantrag?
Wer den Antrag vorsätzlich nicht rechtzeitig stellt, riskiert nach § 15a Abs. 4 InsO eine Freiheitsstrafe bis zu drei Jahren oder eine Geldstrafe, bei Fahrlässigkeit bis zu einem Jahr. Hinzu kommt die persönliche Haftung für Zahlungen nach Eintritt der Insolvenzreife, die Fachanwälte aus unserem Netzwerk mit Ihnen bewerten.